KSeF dla mikrofirmy: co trzeba przygotować przed 1 stycznia 2027
Jeśli Twoja firma wystawia niewiele faktur, w 2026 roku mogła korzystać z wyjątku i nie wysyłać ich do Krajowego Systemu e-Faktur. Ten wyjątek działa tylko do 31 grudnia 2026 r. Od 1 stycznia 2027 r. KSeF będzie obowiązkowy także dla firm, które do tej pory mieściły się w limicie 10 000 zł miesięcznie.
Poniżej znajdziesz wyjaśnienie, kogo dotyczy ten termin, jak liczyć limit i co warto przygotować jeszcze przed końcem roku. Tekst opisuje stan prawny na 8 listopada 2026 r. i opiera się przede wszystkim na materiałach Ministerstwa Finansów.
Kogo dotyczy termin 1 stycznia 2027?
W potocznym języku mówi się o „mikrofirmach", ale o terminie nie decyduje wielkość firmy ani liczba pracowników. Liczy się wartość sprzedaży dokumentowanej fakturami, które musiałyby trafić do KSeF.
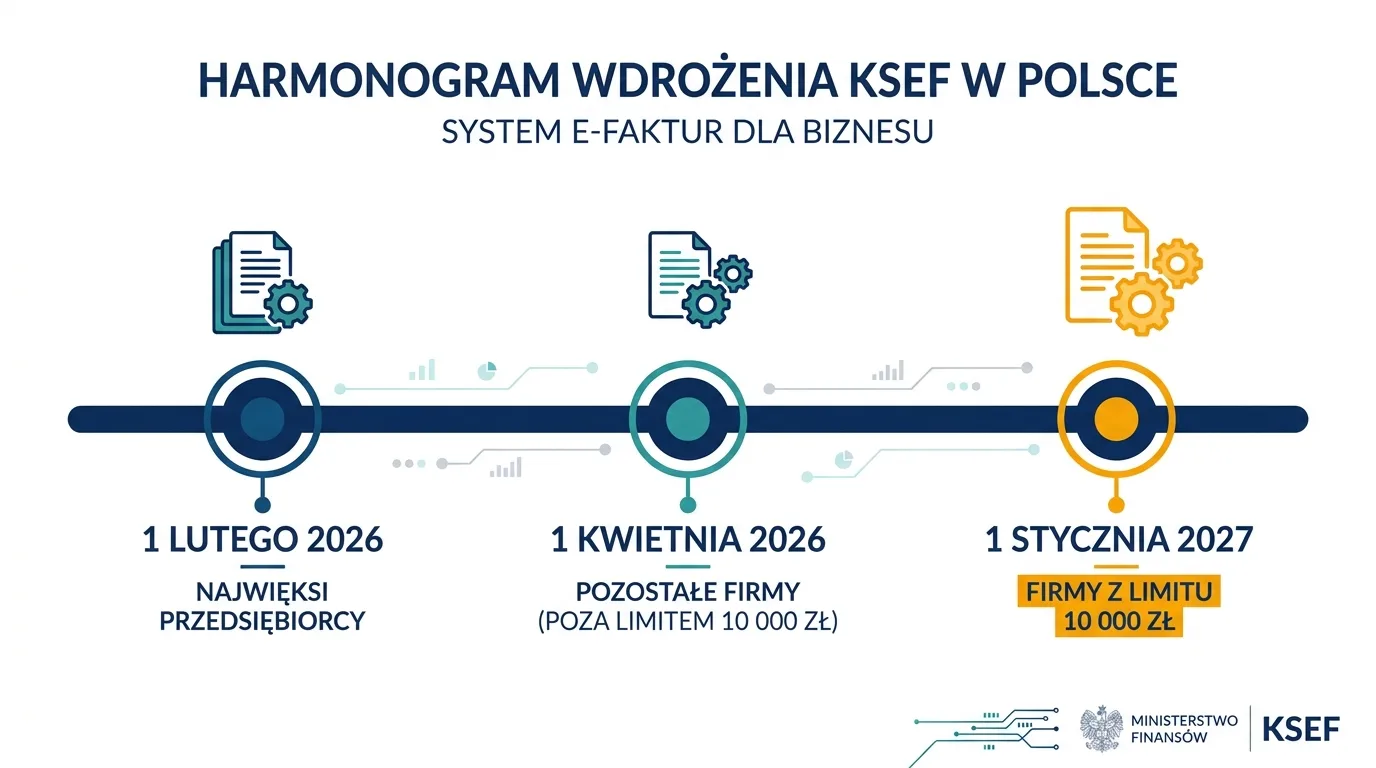
Harmonogram Ministerstwa Finansów wygląda następująco:
- 1 lutego 2026 r. – obowiązek wystawiania faktur w KSeF objął największych przedsiębiorców, a odbieranie faktur zaczęło odbywać się przez ten system.
- 1 kwietnia 2026 r. – obowiązek wystawiania objął pozostałych przedsiębiorców, z wyjątkiem firm mieszczących się w limicie 10 000 zł miesięcznie.
- 1 stycznia 2027 r. – obowiązek obejmie także firmy, które korzystały z tego limitu.
Zwolnienie z VAT nie wyłącza z KSeF. Ministerstwo Finansów wskazuje, że fakturę w KSeF wystawia każdy podatnik zobowiązany do jej wystawienia, zarówno czynny, jak i zwolniony. Zwolnionych z VAT obejmuje też limit 10 000 zł obowiązujący w 2026 r.
Jak działa limit 10 000 zł?
Limit dotyczy łącznej miesięcznej wartości sprzedaży wraz z podatkiem, czyli kwot brutto. Wliczasz do niego tylko faktury, które co do zasady powinny być wystawione w KSeF.
Do limitu nie wliczasz między innymi:
- faktur wystawianych przy użyciu kasy rejestrującej,
- paragonów do 450 zł z numerem NIP nabywcy, traktowanych jako faktury uproszczone,
- faktur konsumenckich, czyli wystawianych dla osób prywatnych,
- sprzedaży dla osób prywatnych udokumentowanej wyłącznie na kasie.
Wyłączenia dotyczące kasy rejestrującej i paragonów z NIP obowiązują tylko do 31 grudnia 2026 r. Od 1 stycznia 2027 r. paragon z NIP do 450 zł przestaje być fakturą uproszczoną, a fakturę dla firmy do sprzedaży zarejestrowanej na kasie trzeba wystawić w KSeF. Faktury dla osób prywatnych nadal nie są objęte obowiązkiem. Jeśli korzystasz z kasy i sprzedajesz także firmom, ta zmiana dotyczy Cię bezpośrednio.
Fakturę przypisujesz do miesiąca, w którym została wystawiona, a nie do miesiąca sprzedaży.
Co się dzieje po przekroczeniu limitu?
Obowiązek powstaje od faktury, którą przekroczono limit. Ona i wszystkie kolejne faktury muszą trafić do KSeF. Spadek sprzedaży w następnym miesiącu niczego nie zmienia, ponieważ nie można wrócić do fakturowania poza systemem.
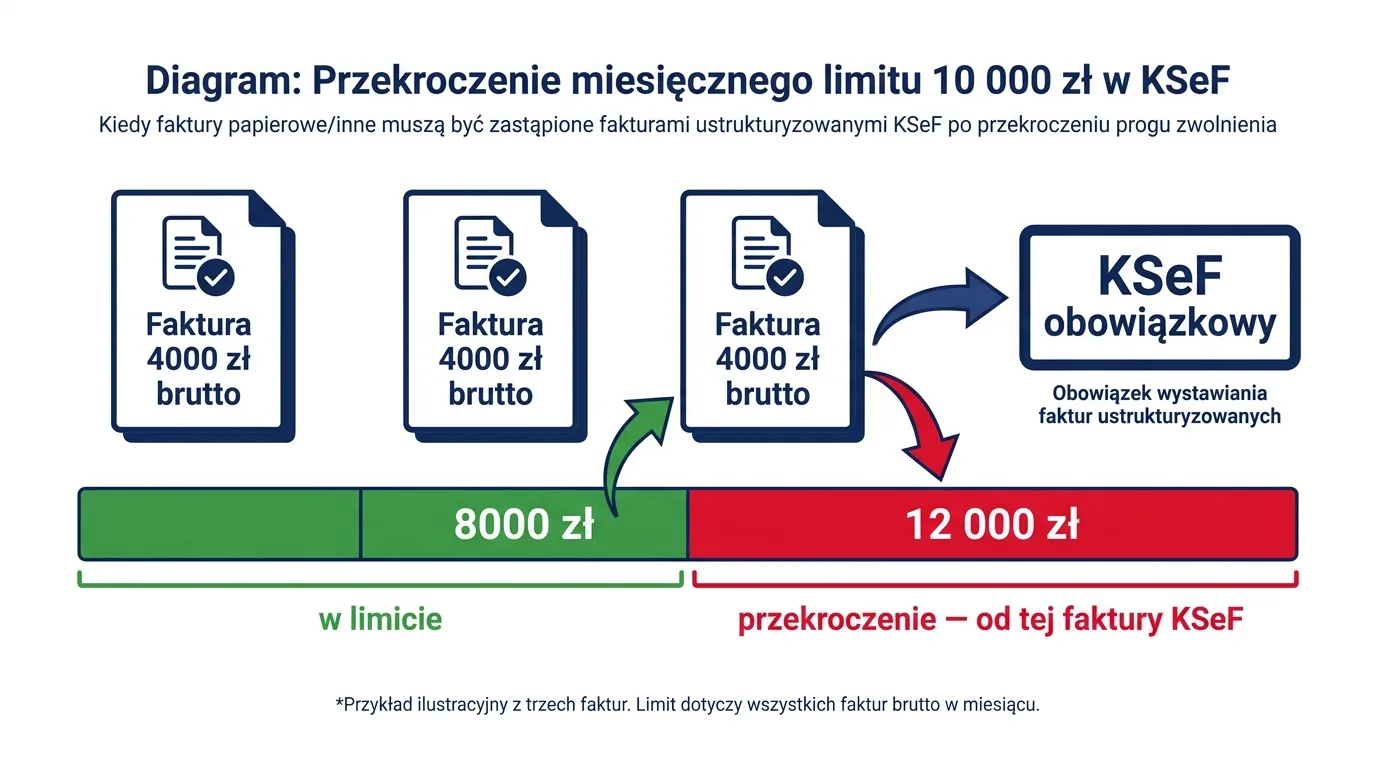
Przykład: w październiku wystawiasz firmom trzy faktury po 4000 zł brutto. Po dwóch fakturach suma wynosi 8000 zł, więc mieścisz się w limicie. Trzecia podnosi ją do 12 000 zł, dlatego trzecią fakturę i wszystkie następne wystawiasz już w KSeF.
Sama kwota 10 000 zł jeszcze mieści się w limicie. Art. 145m ustawy o VAT mówi o sprzedaży „mniejszej lub równej" 10 000 zł, więc obowiązek powstaje dopiero wtedy, gdy suma przekroczy tę kwotę choćby o grosz.
Jeśli limit przekroczono wcześniej w 2026 r., termin 1 stycznia 2027 r. Cię nie dotyczy, ponieważ obowiązek już istnieje. Warto to sprawdzić w pierwszej kolejności.
Odbieranie faktur: to nie jest obowiązek dopiero od 2027 roku
Odroczenie dotyczy wyłącznie wystawiania faktur. Jak podaje Ministerstwo Finansów, otrzymywanie faktur odbywa się przez KSeF od 1 lutego 2026 r., a późniejszy termin wystawiania tego nie zmienia.
W praktyce oznacza to trzy rzeczy:
- Fakturę uznaje się za otrzymaną w dniu nadania jej numeru KSeF (art. 106na ust. 3 ustawy o VAT), także wtedy, gdy nikt w Twojej firmie jeszcze jej nie otworzył.
- KSeF nie wysyła powiadomień o nowych fakturach, więc sam musisz sprawdzać, czy coś wpłynęło.
- E-mail jest kanałem pomocniczym. Sprzedawca nie ma obowiązku dodatkowo przesyłać faktury poza systemem, więc wiadomość z PDF-em może po prostu nie przyjść.
Jeśli do tej pory faktury przychodziły na e-mail, warto zmienić ten nawyk i regularnie sprawdzać KSeF albo powierzyć to księgowemu. Faktury zakupowe wpływają bezpośrednio na koszty i rozliczenia podatkowe, więc łatwo przeoczyć dokument, o którym system sam nie przypomni.
Co przygotować przed 1 stycznia 2027: lista kroków
1. Sprawdź swoją sytuację
Przejrzyj faktury wystawione od 1 kwietnia 2026 r. Sprawdź, czy limit nie został już przekroczony i które dokumenty rzeczywiście podlegają KSeF. Jeśli sprzedajesz wyłącznie osobom prywatnym, faktury konsumenckie nie są objęte obowiązkiem, ale faktury zakupowe od firm nadal otrzymujesz przez KSeF.
2. Wybierz sposób wystawiania faktur
Nie musisz kupować programu. Ministerstwo Finansów udostępnia bezpłatnie Aplikację Podatnika KSeF oraz Aplikację Mobilną. W e-Urzędzie Skarbowym działa też aplikacja e-mikrofirma, w której wystawisz fakturę w KSeF, a otrzymane faktury przeniesiesz do ewidencji VAT bez przepisywania danych. Przy niewielkiej liczbie faktur może to wystarczyć.
Program komercyjny przydaje się, gdy chcesz połączyć fakturowanie z księgowością albo wystawiać faktury z załącznikami, ponieważ bezpłatne aplikacje Ministerstwa ich nie obsługują. Sam program nie wystarczy: zamiar wystawiania faktur z załącznikiem trzeba wcześniej zgłosić Szefowi KAS, wyłącznie przez e-Urząd Skarbowy. Jeśli Twój program korzystał wcześniej z tokenu KSeF, pamiętaj, że tokeny z KSeF 1.0 nie działają w KSeF 2.0.
3. Sprawdź logowanie
Przed pierwszą fakturą upewnij się, że możesz wejść do systemu. Ministerstwo wymienia między innymi logowanie przez Profil Zaufany, aplikację mObywatel, bankowość elektroniczną, e-dowód oraz podpis kwalifikowany. Dostępne metody zależą od formy prawnej firmy.
Jeśli prowadzisz jednoosobową działalność gospodarczą, logujesz się bezpośrednio, na przykład Profilem Zaufanym lub przez mObywatel. KSeF automatycznie nadaje Ci uprawnienia właścicielskie, więc zawiadomienie ZAW-FA nie jest Ci potrzebne.
Spółka bez kwalifikowanej pieczęci składa zawiadomienie ZAW-FA, w którym wskazuje jedną osobę fizyczną o najszerszych uprawnieniach. Ta osoba może później nadawać uprawnienia kolejnym osobom już elektronicznie. ZAW-FA można złożyć papierowo albo elektronicznie przez e-Urząd Skarbowy lub e-Doręczenia (nie przez ePUAP). Wersja wysłana pocztą wymaga czasu na doręczenie i wprowadzenie danych, więc nie warto zostawiać tego na ostatnie dni grudnia.
Przy okazji pobierz certyfikat KSeF do pracy offline. Ustawa o VAT (art. 106nda ust. 7) zobowiązuje podatnika do pobrania z KSeF certyfikatu, który potwierdza tożsamość wystawcy faktury wystawionej poza systemem. Według Ministerstwa Finansów do oznaczenia faktury kodem QR w trybie offline24, w czasie niedostępności systemu i podczas awarii potrzebny jest certyfikat KSeF typu 2 (offline). Certyfikat jest ważny najwyżej 2 lata. Jeśli pobierzesz go wcześniej, w razie problemów z systemem nie będziesz musiał wstrzymywać fakturowania.
4. Nadaj uprawnienia księgowemu
Jeśli korzystasz z biura rachunkowego, ustal, kto będzie wystawiał faktury, a kto tylko je odbierał i księgował. Uprawnienie można nadać całemu biuru i zaznaczyć, że biuro może przekazywać je swoim pracownikom. Osoba trzecia wystawiająca fakturę w Twoim imieniu musi mieć odpowiednie uprawnienie.
5. Ustal zasady pracy z fakturami
Zdecyduj, kto i jak często sprawdza nowe faktury zakupowe, kto akceptuje je do zapłaty i gdzie przekazywane są do księgowania. Uzgodnij też z kontrahentami, czy chcesz dostawać od nich dodatkowo PDF jako wygodne uzupełnienie, pamiętając, że nie jest to ich obowiązek.
6. Przygotuj płatności: numer KSeF w przelewie
Od 1 stycznia 2027 r. zmienia się też sposób płacenia za faktury. Art. 108g ustawy o VAT nakłada obowiązek podania w przelewie numeru KSeF faktury, a przy płatności za kilka faktur jednocześnie identyfikatora zbiorczego nadanego przez KSeF. Przepis stosuje się do płatności dokonanych od 1 stycznia 2027 r. (art. 17 ustawy z 16 czerwca 2023 r. w brzmieniu nadanym w 2025 r.). Od tego samego dnia numer KSeF trafia też do komunikatu przelewu w mechanizmie podzielonej płatności (art. 108a).
Obowiązek dotyczy sytuacji, w której czynny podatnik VAT płaci przelewem innemu czynnemu podatnikowi VAT. Jeśli jesteś zwolniony z VAT albo płacisz sprzedawcy zwolnionemu, przepis Cię nie obejmuje. Nie dotyczy też płatności kartą ani gotówką. Status sprzedawcy sprawdza się w wykazie podatników VAT (białej liście) na dzień zapłaty.
W praktyce warto przed styczniem sprawdzić, gdzie w bankowości internetowej i w programie do faktur widać numer KSeF faktury, i ustalić z księgowym, kto przygotowuje przelewy.
7. Przećwicz fakturę i korektę
Nie czekaj z pierwszą próbą do stycznia. Ministerstwo Finansów udostępnia testową wersję Aplikacji Podatnika KSeF, a wiele programów komercyjnych ma własny tryb testowy. Wystaw próbną fakturę i korektę, a przy okazji sprawdź, czy poprawnie wprowadzasz NIP nabywcy oraz podstawowe dane faktury. Ministerstwo zaleca, aby w środowisku testowym nie używać rzeczywistych danych firmy.
Błędy i awarie: co warto wiedzieć wcześniej
Faktury przyjętej przez KSeF nie można edytować. Błąd poprawiasz fakturą korygującą. Jeśli pomylisz nabywcę, Ministerstwo wskazuje wystawienie korekty do zera, a następnie nowej faktury z właściwym NIP.
Inaczej jest, gdy system odrzuci plik. Faktura ustrukturyzowana powstaje dopiero po przesłaniu jej do KSeF (art. 106na ust. 1 ustawy o VAT), więc odrzucony plik nie jest fakturą i nie ma czego korygować. Trzeba wysłać nowy, poprawny plik.
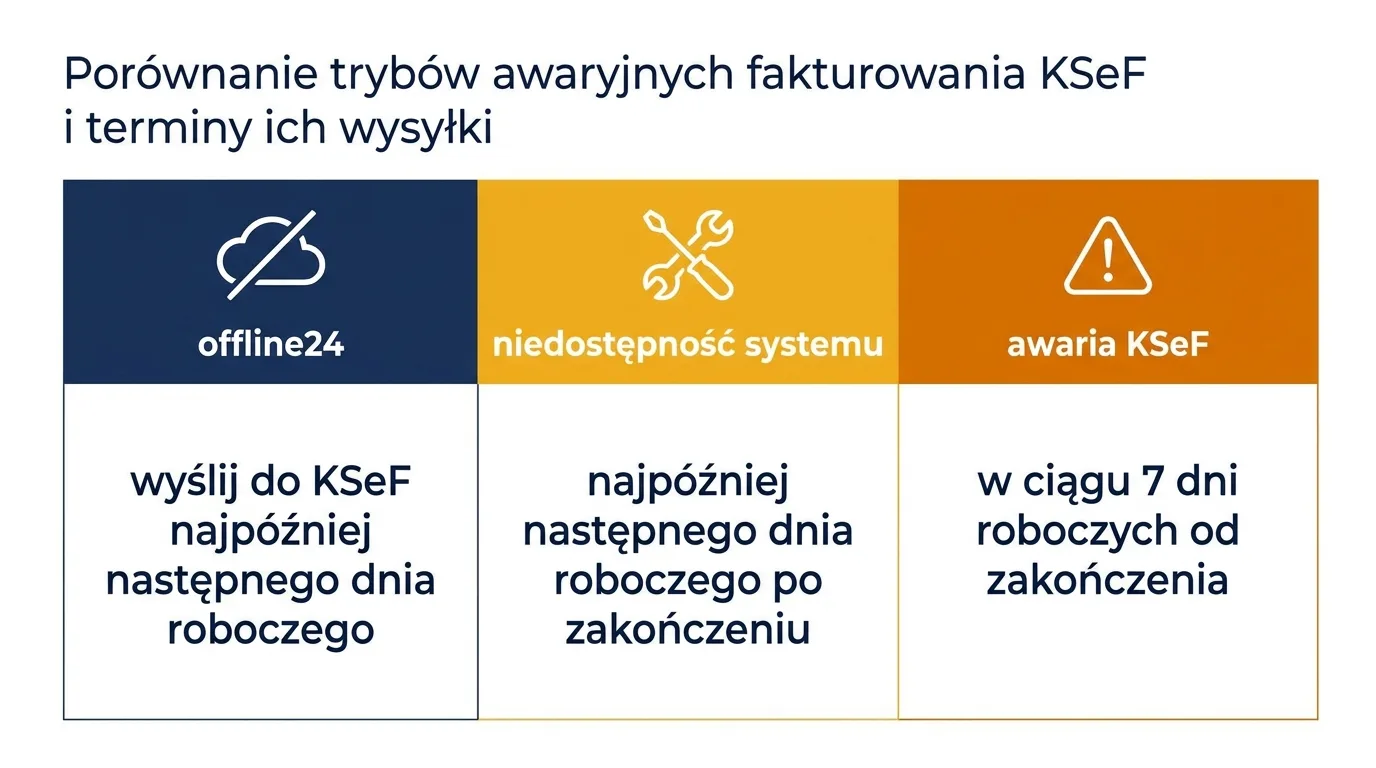
Ustawa o VAT (art. 106nda, 106nf i 106nh) przewiduje też pracę w trybach awaryjnych:
- offline24 – fakturę wysyłasz do KSeF niezwłocznie, najpóźniej następnego dnia roboczego po jej wystawieniu,
- niedostępność systemu (np. prace serwisowe, o których Ministerstwo Finansów informuje w Biuletynie Informacji Publicznej) – najpóźniej następnego dnia roboczego po jej zakończeniu,
- awaria KSeF – w ciągu 7 dni roboczych od jej zakończenia.
Odrębne zasady dotyczą awarii całkowitej, czyli sytuacji nadzwyczajnej, o której Ministerstwo Finansów informuje w specjalnym komunikacie. Faktur wystawionych w tym czasie nie trzeba później przesyłać do KSeF.
Jakie kary grożą za brak KSeF?
Kary administracyjne. W 2026 r. nie są stosowane kary administracyjne za naruszenia związane z KSeF. Według obowiązujących obecnie przepisów kary z art. 106ni ustawy o VAT mają dotyczyć naruszeń od 1 stycznia 2027 r.:
- za wystawienie faktury poza KSeF, gdy było to wymagane – do 100% kwoty VAT z faktury,
- przy fakturze bez kwoty VAT – do 18,7% należności ogółem.
To wartości maksymalne, a nie stawki stosowane automatycznie przy każdym błędzie.
Odpowiedzialność karna skarbowa. Niezależnie od roku, za samo wystawienie faktury poza KSeF lub spóźnione dosłanie faktury wystawionej w trybie offline24, w czasie niedostępności albo awarii systemu nie grozi odpowiedzialność karna skarbowa. Art. 106ni ust. 4 ustawy o VAT wyłącza w tych przypadkach postępowanie z Kodeksu karnego skarbowego, a ten przepis nie jest objęty odroczeniem. Nadal obowiązuje jednak art. 62 Kodeksu karnego skarbowego, który przewiduje grzywnę za niewystawienie faktury w ogóle lub wystawienie jej nierzetelnie.
Rząd skierował 20 października 2026 r. do Sejmu projekt przesuwający wejście w życie przepisów o karach (art. 106ni ust. 1–3 i 5–7) na 1 stycznia 2028 r. (druk nr 3245). Sejm uchwalił ustawę 6 listopada 2026 r. Teraz zajmie się nią Senat, który ma na to 30 dni (art. 121 Konstytucji). Jeśli wprowadzi poprawki, ustawa wróci do Sejmu, a dopiero potem trafi do Prezydenta, który ma 21 dni na podpis (art. 122 Konstytucji). Ustawa ma wejść w życie 31 grudnia 2026 r., więc musi zostać opublikowana w Dzienniku Ustaw przed tą datą. Przy pełnym wykorzystaniu tych terminów może się to nie udać. Dopóki to nie nastąpi, obowiązuje termin 1 stycznia 2027 r., dlatego warto śledzić jej dalsze losy. Co najważniejsze, ustawa nie przesuwa samego obowiązku korzystania z KSeF. Nawet jeśli kary zostaną odroczone, od 1 stycznia 2027 r. faktury trzeba wystawiać w systemie.
Najczęstsze pytania
Czy muszę korzystać z KSeF, jeśli wystawiam tylko jedną fakturę miesięcznie?
Tak, jeśli jest to faktura objęta obowiązkiem, na przykład dla innej firmy. Od 1 stycznia 2027 r. nie będzie już limitu, który pozwalałby wystawiać ją poza systemem.
Czy faktury dla osób prywatnych też trzeba wystawiać w KSeF?
Nie. Faktury konsumenckie nie są objęte obowiązkowym KSeF. Można je wystawiać w systemie dobrowolnie.
Jak przekazać fakturę kontrahentowi z zagranicy?
Zagraniczny nabywca nie zaloguje się do KSeF, aby pobrać fakturę. Sprzedawca przekazuje mu ją w uzgodniony sposób, na przykład jako PDF z kodem QR.
Jak długo faktury są przechowywane w KSeF?
Przez 10 lat, licząc od końca roku, w którym zostały wystawione.
Gdzie sprawdzić oficjalne informacje?
Na stronie ksef.podatki.gov.pl. Szczególnie przydatne są sekcja o fakturach do 10 000 zł miesięcznie oraz pytania i odpowiedzi dotyczące KSeF 2.0.
KSeF w VirtOffice
W VirtOffice obsługujemy KSeF. Jeśli kupujesz nasze usługi, fakturę za zakup wysyłamy do KSeF automatycznie.
Jeśli nie chcesz samodzielnie pilnować faktur, deklaracji i terminów, sprawdź naszą księgowość online. Obsługę prowadzą księgowi Mobilni Księgowi, a ceny netto wynoszą:
- Ryczałt – od 125 zł miesięcznie,
- KPiR – od 145 zł miesięcznie,
- Księgi handlowe – od 395 zł miesięcznie.
Ceny nie zawierają podatku VAT. Nie wiesz, który pakiet będzie odpowiedni? Przeczytaj, jak wybrać księgowość dla firmy, oraz sprawdź najczęstsze błędy księgowe początkujących przedsiębiorców.
Chcesz uporządkować KSeF w swojej firmie przed końcem roku? Umów konsultację lub wybierz pakiet księgowy.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przepisy dotyczące KSeF mogą się zmieniać, dlatego przed podjęciem decyzji sprawdź ich aktualne brzmienie lub skonsultuj swoją sytuację z księgowym.
Skorzystaj z naszej oferty