Jak nie pokazywać adresu domowego w CEIDG? Możliwości dla JDG
Sam adres zamieszkania nie jest publikowany w CEIDG – pojawia się dopiero, gdy wpiszesz go jako adres do doręczeń lub stałego miejsca działalności. Sprawdź, co naprawdę możesz ukryć, gdzie adres domowy i tak zostaje widoczny oraz jakie masz możliwości jako JDG.
Dobra wiadomość: sam adres zamieszkania nie jest publikowany w CEIDG. Pojawia się tam dopiero wtedy, gdy wpiszesz go jako adres do doręczeń lub adres stałego miejsca wykonywania działalności. Na tym opiera się najczęstsza rada, aby wskazać inny adres do doręczeń, na przykład wirtualne biuro.
Trzeba jednak znać ograniczenia tej metody. Firmy zarejestrowane w VAT, zarówno czynne, jak i zwolnione, mogą mieć adres domowy widoczny na białej liście, starych wpisów zwykle nie da się usunąć, a urzędy nadal znają miejsce zamieszkania. Poniżej wyjaśniamy, co można ukryć, czego nie można i jakie masz możliwości. Tekst opisuje stan prawny z początku listopada 2026 r.
Które adresy są publiczne w CEIDG?
Art. 5 ust. 1 pkt 6 ustawy o CEIDG, w brzmieniu nadanym nowelizacją z 13 marca 2026 r. (Dz.U. 2026 poz. 507), wymienia wśród danych wpisywanych do rejestru adres do doręczeń oraz adres stałego miejsca wykonywania działalności, jeżeli przedsiębiorca takie miejsce posiada, a także dodatkowe miejsca wykonywania działalności i ich adresy. Dane udostępniane przez CEIDG są jawne (art. 45 ust. 1).
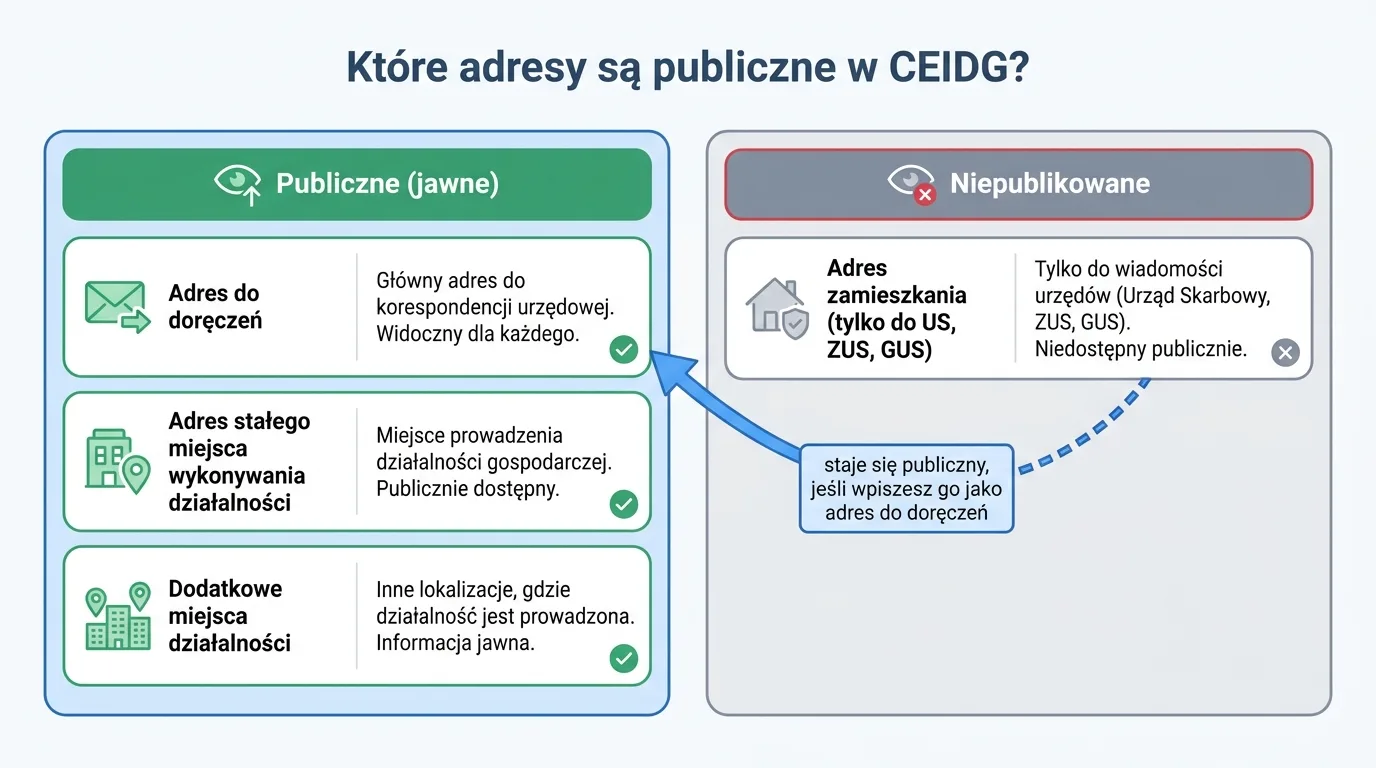
- Adres do doręczeń: obowiązkowy i publiczny. Nie musi być adresem domowym, ale musisz mieć tytuł prawny do lokalu.
- Adres stałego miejsca wykonywania działalności: publiczny, wpisywany tylko wtedy, gdy masz takie miejsce.
- Dodatkowe miejsca działalności: jeśli je wskażesz, również będą widoczne.
- Adres zamieszkania: podajesz go we wniosku, ponieważ służy między innymi do celów podatkowych i ubezpieczeniowych, ale nie należy on do danych wpisu wymienionych w art. 5 ustawy o CEIDG. Trafia do wniosku jako część zgłoszeń przekazywanych urzędowi skarbowemu, ZUS i GUS (art. 6 ust. 3), czyli danych, które nie podlegają wpisowi do CEIDG, a na stronie rejestru publikowane są dane z art. 5 i art. 44 ust. 1 (art. 45 ust. 2) – adresu zamieszkania wśród nich nie ma. Stanie się publiczny dopiero wtedy, gdy wpiszesz go także w jednym z powyższych pól.
Istnieje też adres do e-Doręczeń, ale jest to adres elektroniczny, a nie miejsce zamieszkania.
Sposób podstawowy: inny adres do doręczeń i brak stałego miejsca
Jeśli nie masz stałego miejsca wykonywania działalności, na przykład świadczysz usługi u klientów, możesz zaznaczyć jego brak i wskazać inny adres do doręczeń. Adres domowy nie pojawi się wtedy w CEIDG.
Adresem do doręczeń może być:
- lokal, który wynajmujesz lub którego używasz na innej podstawie,
- adres wirtualnego biura,
- adres innej nieruchomości, do której masz tytuł prawny, na przykład za zgodą jej właściciela.
Nie wpisuj przypadkowego adresu. Art. 17 ustawy o CEIDG wymaga tytułu prawnego do nieruchomości, których adresy podlegają wpisowi. Właściciel lokalu może zgłosić problem, a art. 32 przewiduje wezwanie do przedstawienia dowodu lub zmiany wpisu w ciągu 7 dni, a w razie braku reakcji dalsze konsekwencje, w tym wykreślenie z rejestru.
Pułapka: biała lista VAT
Większość poradników kończy w tym miejscu, ale dla części firm to za mało.
Art. 96b ust. 3 pkt 7 ustawy o VAT stanowi, że wykaz podatników VAT zawiera w przypadku osoby fizycznej adres stałego miejsca prowadzenia działalności albo adres miejsca zamieszkania, jeśli nie posiada ona stałego miejsca prowadzenia działalności.
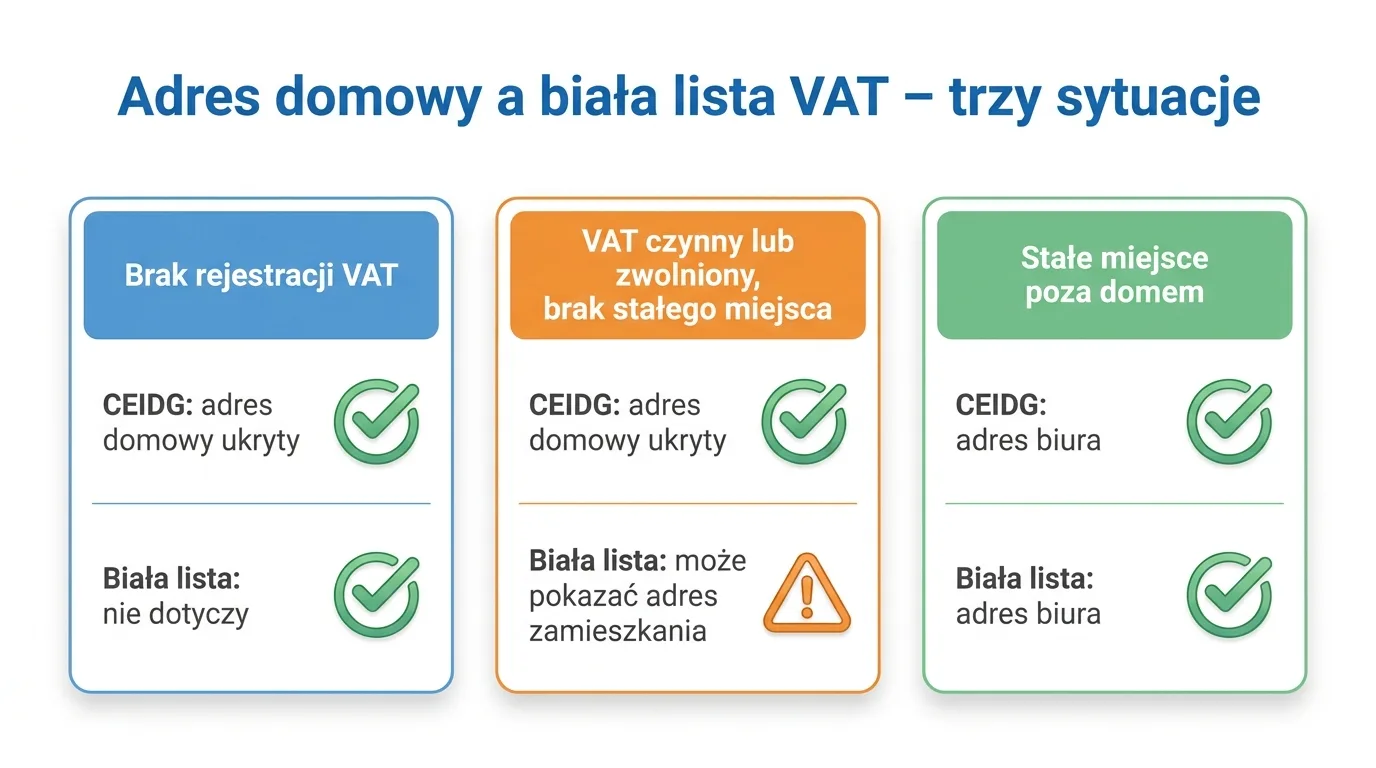
W praktyce oznacza to trzy sytuacje:
- Firma nie jest i nie była zarejestrowana w VAT: biała lista zasadniczo jej nie obejmuje, ponieważ dotyczy podmiotów zarejestrowanych oraz tych, którym odmówiono rejestracji lub które wykreślono. Inny adres do doręczeń i brak stałego miejsca powinny więc ukryć adres domowy w obu miejscach.
- Firma jest zarejestrowana w VAT jako podatnik czynny lub zwolniony i nie ma stałego miejsca: w CEIDG adresu domowego nie będzie, ale na białej liście może zostać pokazany adres zamieszkania.
- Firma ma stałe miejsce poza domem: w CEIDG i na białej liście powinien pojawić się adres tego miejsca, a nie domowy.
Biała lista ma też pamięć. Art. 96b ust. 2 ustawy o VAT pozwala sprawdzić podmiot na wybrany dzień z okresu 5 lat poprzedzających rok sprawdzenia, a dane pokazywane są według stanu na ten dzień. W praktyce w listopadzie 2026 r. można więc cofnąć się nawet do 1 stycznia 2021 r., czyli prawie 6 lat wstecz. Jeśli w wykazie widniał kiedyś Twój adres zamieszkania, po zmianie nadal można go odczytać, wybierając wcześniejszą datę.
Samo wyrejestrowanie z VAT nie usuwa też firmy z wykazu od razu. Art. 96b ust. 7 ustawy o VAT przewiduje wykreślenie podmiotu z wykazu dopiero po upływie 5 lat, licząc od końca roku, w którym urząd skarbowy wykreślił go z rejestru VAT.
Dlatego przed planowaniem rejestracji w VAT sprawdź swój wpis w wyszukiwarce wykazu podatników VAT. Jeśli prywatność jest dla Ciebie szczególnie ważna, omów tę kwestię z księgową lub księgowym przed złożeniem VAT-R.
Czy wirtualne biuro może być stałym miejscem działalności?
Na to pytanie nie ma jednej odpowiedzi dla każdej firmy. Możesz wpisać adres stałego miejsca, jeżeli rzeczywiście je tam masz, a dane we wpisie powinny być zgodne ze stanem faktycznym. Jeśli minister właściwy do spraw gospodarki dowie się, że jest inaczej, wzywa do zmiany wpisu (art. 32 ust. 1).
Sama umowa na adres nie musi więc oznaczać, że w danym lokalu masz stałe miejsce wykonywania działalności. Przed wpisaniem wirtualnego biura w tym polu ustal z księgową lub księgowym, jak faktycznie działa Twoja firma, gdzie świadczysz usługi i gdzie znajdują się dokumenty. Jeśli zależy Ci na adresie stałego miejsca poza domem, rzeczywistym rozwiązaniem może być też coworking lub wynajęty lokal, w którym faktycznie pracujesz. Więcej o tym, jak urzędy oceniają adres wirtualnego biura, przeczytasz w artykule czy urząd skarbowy może zakwestionować adres wirtualnego biura.
Podobnie nie ma automatycznej odpowiedzi, gdy pracujesz wyłącznie z domu. Sam wpis innego adresu nie zmienia tego, jak faktycznie prowadzisz działalność, dlatego w razie wątpliwości warto to skonsultować.
Gdzie adres domowy może pojawić się mimo wszystko?
Urzędy
Zmiana adresu w publicznym rejestrze nie ukrywa Twoich danych przed administracją. Miejsce zamieszkania jest nadal podawane na potrzeby podatkowe, a art. 148 Ordynacji podatkowej przewiduje doręczanie pism osobom fizycznym pod adresem zamieszkania albo pod adresem do doręczeń w kraju. Część korespondencji może więc nadal przyjść do domu. Liczbę papierowych listów ograniczy natomiast adres do e-Doręczeń: jeśli go masz, urzędy co do zasady wysyłają pisma polecone elektronicznie, a nie pocztą (art. 4 ust. 1 ustawy o doręczeniach elektronicznych).
Faktury
Art. 106e ust. 1 pkt 3 ustawy o VAT wymaga podania na fakturze adresu podatnika. W praktyce nie zawsze oznacza to adres do doręczeń z CEIDG, a jednoosobowa firma bez stałego miejsca działalności może być odsyłana do adresu zamieszkania. Ustal z księgową lub księgowym, jaki adres powinien znaleźć się na Twoich fakturach. Faktury nie są publikowane jak dane z CEIDG, ale widzą je Twoi kontrahenci.
Sklep internetowy, strona i profile
Adres może widnieć w regulaminie, polityce prywatności, stopce strony, profilu na platformie sprzedażowej lub w wizytówce w wyszukiwarce. Przejrzyj te miejsca po zmianie adresu i sprawdź, jakiego adresu wymagają zasady sprzedaży i dana platforma. Przy sprzedaży internetowej przeczytaj też artykuł czy e-commerce potrzebuje własnego biura.
Bazy firm
Zewnętrzne serwisy kopiują dane z rejestrów. Zmiany w CEIDG nie nakazują im automatycznego usunięcia wcześniej zebranych danych. Możesz zwrócić się do administratora serwisu o usunięcie danych lub zgłosić sprzeciw, a przy braku reakcji złożyć skargę do Prezesa UODO.
Masz już adres domowy w CEIDG? Co możesz zrobić?
1. Zaktualizuj wpis
Złóż wniosek o zmianę danych i wskaż nowy adres do doręczeń oraz, jeśli to zgodne z faktami, zaznacz brak stałego miejsca albo wpisz właściwe miejsce. Zmiana jest bezpłatna, a na zgłoszenie zmiany adresu masz 7 dni od dnia zmiany (art. 15 ust. 1 pkt 1 lit. a ustawy o CEIDG). Do złożenia wniosku potrzebny jest adres do e-Doręczeń: od 30 czerwca 2025 r. trzeba go mieć już w chwili składania wniosku o zmianę wpisu, a od 1 października 2026 r. obowiązek ten dotyczy wszystkich firm z CEIDG, także zarejestrowanych przed 2025 r. Jeśli masz już taki adres, regularnie sprawdzaj skrzynkę, bo pisma z urzędów mogą trafiać tam, a nie na adres pocztowy. Przy okazji system może też wymagać zmiany kodów na PKD 2025, jeśli kody nie zostały jeszcze zmienione.
2. Sprawdź historię wpisu
Aktualny wpis nie przestanie mieć historii. Art. 49 ustawy o CEIDG, w brzmieniu obowiązującym od 14 października 2026 r., stanowi, że dane i informacje zgromadzone w rejestrze nie mogą zostać usunięte, chyba że przepisy odrębne stanowią inaczej. Wykreślony wpis jest usuwany po 10 latach od wykreślenia, ale tylko wtedy, gdy w tym czasie przedsiębiorca nie złożył nowego wniosku o wpis. Jeśli ma kilka wykreślonych wpisów, wszystkie zostaną usunięte dopiero 10 lat po wykreśleniu ostatniego z nich (art. 49 ust. 2 i 2a). Zamknięcie firmy i późniejsze ponowne otwarcie działalności wydłuża więc okres, przez który stare dane pozostają w rejestrze.
Pewną możliwość daje art. 32 ust. 6 ustawy o CEIDG. Osoba, która przedstawi dowód, że miała tytuł prawny do nieruchomości w okresie, gdy jej adres widniał we wpisie przedsiębiorcy, może wnioskować o niepublikowanie tego adresu, jeżeli został on później zmieniony w innym trybie niż po wezwaniu ministra z art. 32 ust. 2. Minister rozstrzyga o tym w decyzji administracyjnej (art. 32 ust. 7), więc dane „mogą być”, a nie „muszą być” ukryte.
Przepis kojarzy się głównie z właścicielami lokali, których adres trafił do wpisu cudzej firmy, ale jego brzmienie nie wyklucza wprost samego przedsiębiorcy. Jeśli masz tytuł prawny do mieszkania, na przykład jako właściciel lub najemca, a adres został już zmieniony we wpisie, możesz spróbować złożyć taki wniosek i dołączyć dowód tytułu prawnego, na przykład akt notarialny, wypis z księgi wieczystej lub umowę najmu. Praktyka nie jest jednak ugruntowana i nie ma gwarancji pozytywnej decyzji, dlatego przed złożeniem wniosku zapytaj o swoją sytuację w Centrum Pomocy biznes.gov.pl lub u prawnika. Od 14 października 2026 r. podobny wniosek można złożyć także po wykreśleniu wpisu z urzędu w przypadkach wskazanych w art. 32 ust. 6a.
Pamiętaj też o historii na białej liście VAT. Jeśli firma była zarejestrowana w VAT, wcześniejszy adres zamieszkania może być widoczny po wybraniu daty sprzed nawet ponad 5 lat (od 1 stycznia piątego roku poprzedzającego rok sprawdzenia).
3. Ogranicz dane kontaktowe
Od 1 listopada 2026 r. CEIDG publikuje adres e-mail, numer telefonu i adres strony internetowej tylko wtedy, gdy wyrazisz na to zgodę (art. 43 ust. 1 i 1a ustawy o CEIDG). Wcześniej obowiązywała odwrotna zasada: dane były widoczne, chyba że przedsiębiorca zgłosił sprzeciw. Jeśli masz adres e-mail, musisz go podać we wpisie (art. 5 ust. 1 pkt 6b), ale bez Twojej zgody nie będzie on publiczny.
Nowe przepisy nie nakazują ponownego składania wniosków przez firmy już wpisane do CEIDG. Według Ministerstwa Rozwoju i Technologii, cytowanego przez Prawo.pl, sama zmiana przepisów nie oznacza automatycznego wygaśnięcia wcześniej udzielonej zgody ani sprzeciwu. Dlatego sprawdź swój wpis i, jeśli widzisz w nim dane, których nie chcesz pokazywać, złóż wniosek o zmianę.
Osobny przepis chroni osoby trzecie. Jeśli ktoś wpisał do swojego wpisu w CEIDG Twój numer telefonu lub adres e-mail, możesz wystąpić do ministra o niepublikowanie tych danych. Musisz uprawdopodobnić, że to Ty jesteś uprawnionym użytkownikiem tego numeru lub adresu (art. 43 ust. 1b).
4. Przejrzyj pozostałe miejsca
Sprawdź internetowe bazy firm, stronę, regulaminy, profile w serwisach i dane u kontrahentów. Zapisz adresy stron, do których wysyłasz prośby o aktualizację, aby móc wrócić do tematu.
Czy przepisy mogą się zmienić?
W sierpniu 2025 r. Prezes UODO zaapelował o przegląd jawności danych w CEIDG i wskazał, że dla wielu przedsiębiorców adres działalności jest też adresem domowym. Zaproponował między innymi ograniczenie powszechnego dostępu do takich danych.
Nowelizacja ustawy o CEIDG z 13 marca 2026 r., która w większości weszła w życie 14 października 2026 r., zmieniła zasady tylko dla danych kontaktowych: od 1 listopada 2026 r. e-mail, telefon i strona internetowa są publikowane wyłącznie za zgodą przedsiębiorcy. Według Prawo.pl postulat ograniczenia jawności adresów nie został uwzględniony, więc na początku listopada 2026 r. adres do doręczeń i adres stałego miejsca działalności pozostają jawne.
Które rozwiązanie wybrać?
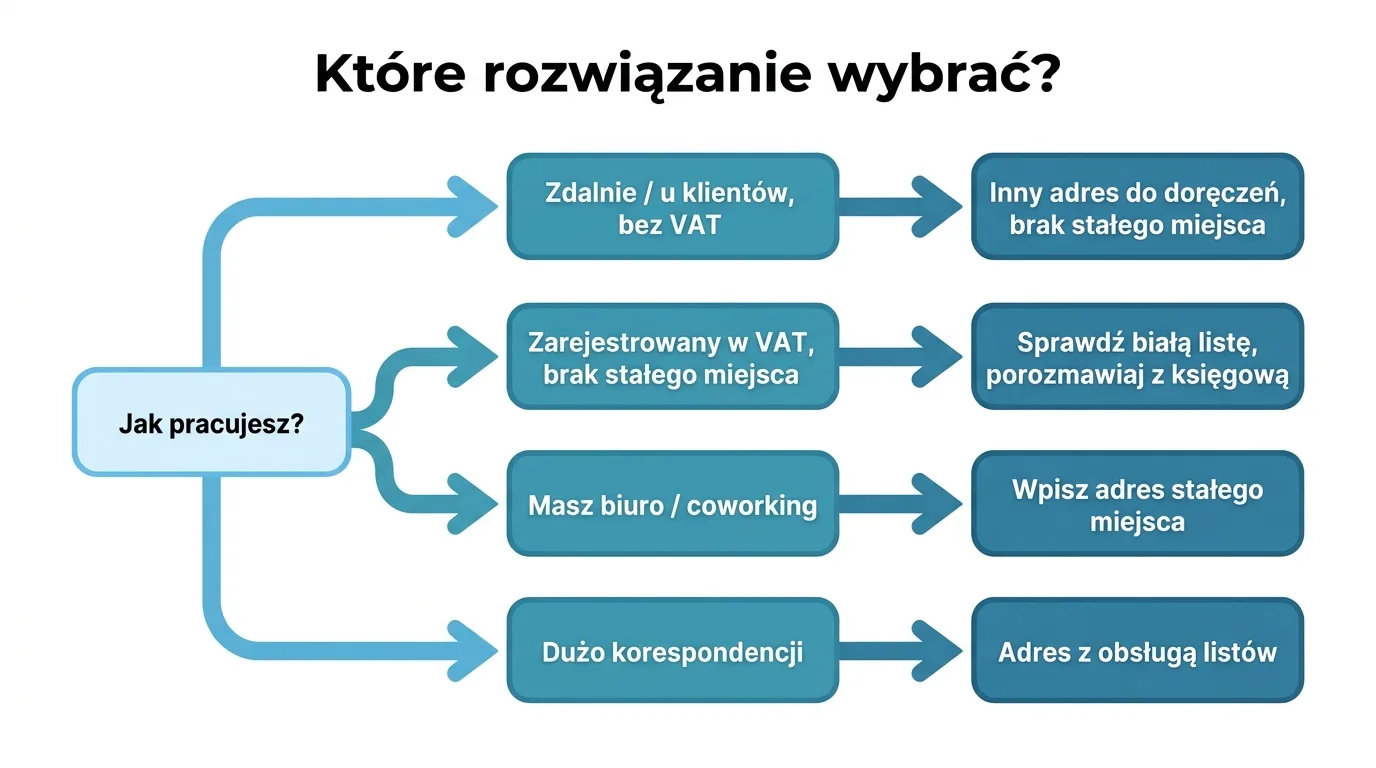
- Pracujesz u klientów lub zdalnie, bez VAT: inny adres do doręczeń i brak stałego miejsca, jeżeli odpowiada to rzeczywistości.
- Twoja firma jest zarejestrowana w VAT (jako podatnik czynny lub zwolniony) i nie ma stałego miejsca: przed decyzją sprawdź białą listę i porozmawiaj z księgową lub księgowym.
- Masz biuro, coworking lub inny lokal, w którym stale pracujesz: wpisz jego adres jako stałe miejsce działalności.
- Dostajesz dużo listów i chcesz oddzielić je od domu: rozważ adres z obsługą korespondencji.
- Twoja praca wiąże się z ryzykiem niechcianych wizyt, na przykład jesteś terapeutą, lekarzem, prawnikiem lub twórcą internetowym: zaplanuj adres jeszcze przed rejestracją firmy, ponieważ późniejsze usunięcie śladów bywa trudniejsze.
Jak może pomóc VirtOffice?
Wirtualne biuro pozwala oddzielić adres firmowy od domowego w zakresie, w jakim wskazujesz go w rejestrze i w kontaktach biznesowych. VirtOffice oferuje adresy w Warszawie, Gdańsku, Bydgoszczy, Koszalinie i Częstochowie.
- Wirtualny adres – 50 zł netto miesięcznie: adres na potrzeby rejestracji i prowadzenia firmy, odbieranie korespondencji z powiadomieniami, skanowanie do 10 dokumentów A4 miesięcznie i archiwizacja jednego segregatora A4 na rok.
- Optymalny pakiet – 150 zł netto miesięcznie: powyższy zakres, skanowanie do 20 dokumentów A4 miesięcznie, archiwizacja do dwóch segregatorów oraz wysyłka korespondencji raz w tygodniu.
Ceny nie zawierają podatku VAT. VirtOffice jest wpisane do Rejestru Działalności na Rzecz Spółek i Trustów pod numerem RDST-167. Pamiętaj jednak o ograniczeniach opisanych powyżej: wirtualne biuro nie zmienia wymogów dotyczących białej listy ani adresu zamieszkania w urzędach.
Sprawdź cennik lub wynajmij adres online. Masz pytania o swoją sytuację? Umów bezpłatną, 15-minutową konsultację.
Najczęstsze pytania
Czy adres zamieszkania jest widoczny w CEIDG?
Nie jako osobne dane z wpisu. Będzie widoczny, jeżeli wskażesz go jako adres do doręczeń lub adres stałego miejsca wykonywania działalności.
Czy mogę ukryć adres do doręczeń?
Nie. To obowiązkowa, jawna informacja. Możesz jednak wskazać adres inny niż domowy, jeśli masz do niego tytuł prawny.
Czy wirtualne biuro całkowicie ukryje mój adres domowy?
Nie zawsze. Może usunąć go z danych adresowych w CEIDG, ale nie zmienia zasad białej listy VAT, nie ukrywa adresu przed urzędami i nie usuwa wcześniejszych danych z historii i zewnętrznych baz.
Czy potrzebuję zgody właściciela wynajmowanego mieszkania?
Tak, musisz mieć tytuł prawny do adresu wpisywanego do CEIDG. Jeśli wskazujesz wynajmowane mieszkanie, najlepiej mieć wyraźną pisemną zgodę właściciela. Art. 32 pozwala właścicielowi zgłosić brak takiego tytułu.
Czy zmiana adresu w CEIDG zmieni urząd skarbowy?
Dla jednoosobowej działalności właściwość urzędu skarbowego zwykle zależy od miejsca zamieszkania, więc sama zmiana adresu do doręczeń zwykle jej nie zmienia. Potwierdź to w swoim urzędzie lub u księgowej, zwłaszcza jeśli jesteś podatnikiem VAT.
Więcej o prowadzeniu działalności poza domem przeczytasz w artykule o firmie bez lokalu.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przed zmianą wpisu sprawdź aktualne przepisy lub skonsultuj swoją sytuację ze specjalistą.
Skorzystaj z naszej oferty